Financement de locaux professionnels à Chalon-sur-Saône : les clés en 2026
 Par Rachid Azizi, courtier en prêt immobilier et professionnels
L'acquisition de murs commerciaux permet de sécuriser son exploitation face à l'évolution des baux. La réussite de l'opération repose sur la structuration du plan de financement et une solide capacité d'autofinancement.
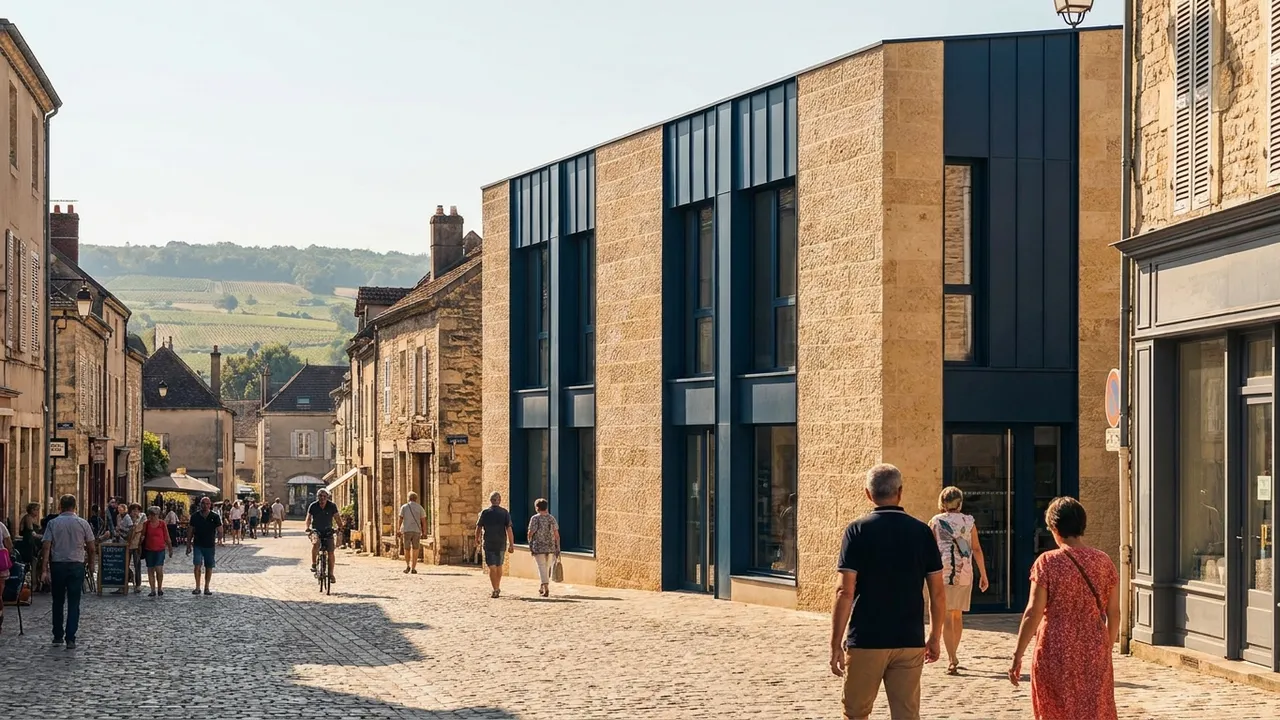
Le dynamisme économique de l'agglomération chalonnaise incite de nombreux dirigeants à repenser leur stratégie immobilière. L'acquisition des murs d'exploitation permet de figer les charges face à l'évolution incertaine des baux. Toutefois, la réussite d'un financement de locaux professionnels à Chalon-sur-Saône exige une préparation minutieuse. Le taux d'emprunt ne constitue qu'une variable parmi d'autres. L'enjeu réside dans la structuration globale de l'opération, la solidité du prévisionnel et l'optimisation fiscale, notamment via une SCI. Nous accompagnons la concrétisation de votre projet d'acquisition en nous assurant que le dossier soit défendu de manière optimale auprès des partenaires bancaires.
01Évaluer l'opportunité d'un achat de murs commerciaux dans le 71
Le marché immobilier d'entreprise présente des spécificités locales marquées. Sur le secteur du Grand Chalon, la stratégie de développement privilégie clairement la densification et la modernisation des zones existantes au détriment de l'étalement urbain. À titre d'exemple, l'agglomération concentre ses efforts sur la requalification de l'entrée sud, englobant le secteur stratégique de la route de Lyon et la zone Californie. Les infrastructures y ont d'ailleurs bénéficié d'investissements récents, incluant le déploiement de mobilités douces et la requalification du quai Saint-Cosme.
Ce contexte de renouvellement urbain s'illustre parfaitement par le projet d'extension du parc Eugène Freyssinet. Après une Déclaration d'Utilité Publique reconnue par arrêté préfectoral, la cessibilité des terrains prononcée et un accord amiable trouvé, le Conseil communautaire du Grand Chalon a voté à l'unanimité l'acquisition de la friche des anciens entrepôts frigorifiques STEF. Cette transaction d'un montant de 530 000 euros HT pour un hectare de terrain démontre la volonté politique de restructurer le foncier économique local.
Pour un commerçant ou un dirigeant souhaitant cibler un emplacement, l'exercice nécessite une analyse fine du marché. Il n'existe aucune référence de prix moyen officiel au mètre carré pour l'achat de locaux professionnels et commerciaux. Le nombre de transactions de murs commerciaux s'avère trop faible pour produire un indicateur statistique public. La valorisation d'un bien dépend donc intrinsèquement de la pertinence de l'emplacement, que l'entreprise s'implante en cœur de ville ou au sein de la Zone industrielle des Alouettes, qui regroupe environ vingt-cinq établissements sur dix hectares.
02Démontrer la capacité d'autofinancement lors du rendez-vous bancaire
L'obtention d'un accord bancaire repose avant tout sur la démonstration d'une capacité d'autofinancement (CAF) robuste. La préparation du rendez-vous bancaire exige de bâtir un prévisionnel financier irréprochable sur plusieurs exercices. La banque analyse minutieusement la capacité de l'entreprise d'exploitation à verser un loyer suffisant à la structure de portage pour couvrir l'intégralité de la mensualité du prêt, sans jamais fragiliser sa propre trésorerie ni brider son développement commercial.
Il convient de ne pas se focaliser exclusivement sur le taux nominal proposé. Le coût moyen global des nouveaux crédits bancaires aux entreprises a récemment évolué à la baisse, passant de 3,75 % à 3,66 %. L'attention des établissements prêteurs se porte davantage sur la cohérence globale du plan de financement, incluant le niveau de l'apport initial, la qualité des garanties proposées par les associés et la durée de l'amortissement.
Le dossier est défendu auprès des banques en mettant en exergue la pérennité de l'activité et la rationalité de l'investissement. Un prévisionnel prudent doit systématiquement intégrer des marges de manœuvre pour faire face aux aléas de l'exploitation. Par exemple, pour une acquisition hypothétique de 200 000 euros financée sur 15 ans au taux de 3,66 %, la mensualité hors assurance s'élèverait à environ 1 446 euros. La CAF dégagée par l'entreprise locataire doit permettre d'absorber cette nouvelle charge confortablement, démontrant ainsi aux analystes financiers que l'opération consolide le bilan au lieu de le vulnérabiliser.
03Structuration en SCI à l'IS : anticiper les impacts fiscaux
La création d'une Société Civile Immobilière (SCI) soumise à l'impôt sur les sociétés (IS) constitue un schéma juridique très fréquent pour loger l'immobilier d'entreprise. La loi de finances pour 2026 a acté le maintien des taux d'IS applicables aux PME, offrant une stabilité fiscale particulièrement appréciable pour les dirigeants locaux. À l'inverse, il est à noter que la reconduction de la surtaxe exceptionnelle sur l'IS a été confirmée en 2026 pour les très grandes entreprises générant plus de 1,5 milliard d'euros de chiffre d'affaires.
Sur le plan strictement comptable, la gestion d'une SCI à l'IS impose un amortissement obligatoire et linéaire par composants, conformément aux directives de l'administration fiscale. Toutefois, une vigilance particulière s'impose lors de la définition du plan d'amortissement : le Bulletin Officiel des Finances Publiques (BOI-BIC-AMT-10-20) instaure une interdiction stricte d'amortir certains éléments de l'actif. Il est donc indispensable d'identifier avec précision les composantes de l'investissement pour s'assurer de la conformité de l'inscription au bilan avec ces exigences.
L'impact de ce choix d'assujettissement à l'IS se mesure tout autant au moment de la revente du bien. La plus-value constatée lors de la cession des murs est calculée selon les règles du régime des plus-values professionnelles. Concrètement, les amortissements préalablement déduits durant la phase de détention sont réintégrés dans la base imposable et subissent une taxation à l'IS, au taux de 15 % ou 25 % selon les cas. Cette mécanique de taxation des plus-values latentes doit impérativement être anticipée dès la conception de votre projet d'acquisition.
04Optimiser un crédit immobilier d'entreprise en Bourgogne
Le montage financier d'un achat de murs commerciaux demande d'exploiter avec discernement tous les leviers disponibles sur le marché. Outre la souscription du prêt principal, certains besoins annexes liés à l'installation matérielle ou à de petits aménagements spécifiques peuvent requérir des solutions de financement complémentaires. Le microcrédit professionnel, dont le plafond d'emprunt a été fixé à 17 000 euros en 2026, peut constituer un outil d'ajustement pertinent pour préserver la trésorerie immédiate de l'exploitation.
L'environnement macroéconomique influence directement la négociation des conditions de financement auprès des banques. À titre d'indicateur récent, le taux des prêts immobiliers professionnels, spécifiquement mesuré dans la catégorie Immobilier, ressortait à 3,52 %. Les acteurs économiques et les investisseurs restent d'ailleurs très attentifs à la prochaine décision de politique monétaire, qui sera susceptible d'orienter durablement les futures conditions d'emprunt sur le marché.
Un accompagnement spécialisé permet de structurer un dossier de crédit immobilier d'entreprise en Bourgogne qui répond aux exigences de plus en plus strictes des comités de crédit. L'achat de locaux professionnels constitue un levier majeur de constitution de patrimoine pour le dirigeant. La rigueur apportée à l'analyse financière, à l'évaluation méthodique de la capacité de remboursement et à la présentation claire des bilans garantit que le financement sollicité s'inscrit dans une trajectoire de croissance maîtrisée et sécurisée pour l'entreprise.
Informations à jour au 21 octobre 2026, données à titre indicatif et sans valeur contractuelle. Les exemples chiffrés de cet article reposent sur des hypothèses présentées comme telles ; ils ne remplacent pas l’analyse de votre propre dossier et ne valent pas conseil personnalisé.
Pour approfondir
 Crédit professionnel
Reprise d'entreprise à la barre en Bourgogne : réussir son financement
Lire l’article Crédit professionnel
Reprendre une entreprise ou ouvrir une franchise : comment se prépare le financement
Lire l’article Financement
Crédit immobilier du chef d'entreprise en Bourgogne : anticiper les taux
Lire l’articleEt pour votre projet ?
Une même règle ne pèse pas pareil d’un dossier à l’autre. Décrivez-moi votre situation : je vous réponds sous 24 heures.
06 52 57 49 81